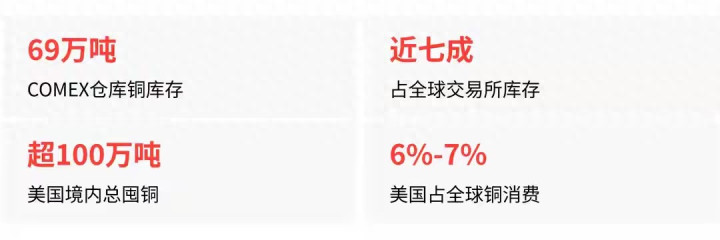
COMEX仓库层层堆叠起69万吨精炼铜,这批存货占据全球交易所铜库存接近七成。美国境内各类仓库合计囤下超100万吨铜,体量抵得上全球顶尖铜矿一整年开采产出。这片庞大的铜山静静锁在美国仓储空间,而这个国家每年消耗的铜,只占到全球总量6%到7%。2026年7月,单单一个月就有20万吨铜运抵美国港口,创下2014年开始统计后的最高进口纪录。全球库存格局跟着发生翻天覆地的调换。海外市场铜供应缺口从6万吨一路飙升至接近65万吨,部分区域现存库存撑不到十天消耗。
仓库里堆积如山的铜材却没有大量送入工厂生产线。2026年二季度美国本土铜加工产能没有明显扩张,工业端库存周转只维持在一个月水平。下游企业看着走高的铜价,只保留刚需采购,观望情绪浓厚。2026年9月铜精矿加工费跌到负201.66美元每干吨,创下2007年之后最低数值。国内铜杆厂、线缆厂接到的新增订单寥寥无几。这些铜如同被关进“保险箱”,只在交易所仓单体系来回登记流转,并没有流向制造业车间。
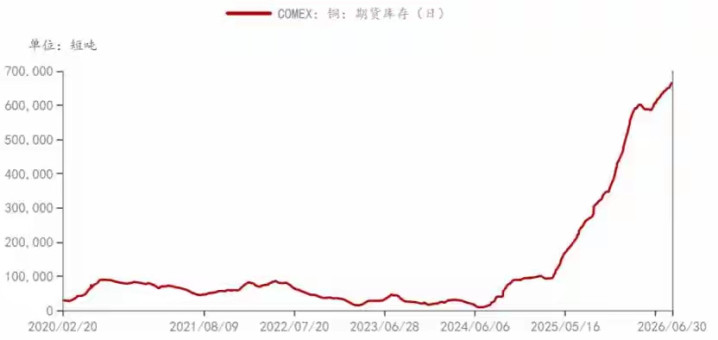
这场席卷全球的铜资源大搬家,源头来自一份悬而未决的关税提案。美国商务部2026年6月30日递交报告,提议2027年1月起对精炼铜征收15%关税,2028年税率上调至30%。总统手握九十天的签署窗口期,时至2026年9月,政策还没有正式落地。嗅到商机的贸易商抓紧窗口期,大批量把海外铜运进美国境内,提前锁定库存价值。跨市场价差就是这笔生意的利润源泉。2025年3月COMEX和LME铜价差峰值达到1610.9美元每吨,同年7月冲高至2954.7美元每吨。5月之后价差稳定维持500美元每吨以上,7月均值超过350美元每吨,9月依旧保持200到300美元每吨。500美元每吨的差价足以覆盖欧洲运送铜材到美国东海岸的运输仓储交割全部开销。刚果出产的阴极铜相比LME基准价折价550至800美元每吨,采购后转运美国,叠加跨市溢价,单次套利空间最高可达每吨1100美元。2025年2月232调查启动之时,COMEX铜库存仅有8.4万吨,后续一路上涨到69.6万吨,交易所范围内新增囤积超过56万吨。
市场里还冒出两种截然不同的猜想,各方围绕这批巨量铜库存争论不休。金库计划是战略储备说法的核心支撑。2025年11月美国正式将铜列入《2025年关键矿产最终清单》。2026年2月推出金库计划,美国进出口银行拿出120亿美元信贷支持,目标储备支撑国内60天消耗的关键矿产。这套模式不会直接动用联邦财政,依靠信贷兜底吸引民间资本参与囤货。但现存证据很难支撑单纯官方收储的判断。截至2026年9月,美国国家战略储备局没有放出精炼铜采购招标公告。69万吨COMEX仓单全部登记在贸易商、对冲基金等民间机构名下,不计入政府储备台账。法定关键矿产储备需要走完国防部后勤局招标和国会预算审批流程,当前这批库存并不符合标准。现有囤货规模足够支撑美国七个月消耗,远超60天应急储备门槛。
产业安全的逻辑建立在铜资源愈发重要的战略属性之上。美国本土精炼铜产能,仅能满足国内一半左右160万吨的年度消费量。2025年精炼铜进口量冲到140万吨,较正常年份多出近80万吨。商务部232调查报告点明,高度依赖海外阴极铜,会给电网、AI数据中心、电动汽车产业链埋下供应链隐患。AI服务器单台耗铜量是普通服务器的3至6倍,纯电动车单车用铜量达到燃油车的3至4倍。专业机构预估2040年全球新增铜需求里面,电网与能源转型占比达到五成。这套逻辑卡在一个关键矛盾点。为产业安全储备的原材料,本该源源不断送往工厂加工。眼前这批铜长时间躺在交易所仓库,和产业备货的预想完全脱节。
综合各类线索,关税套利是驱动这次囤货浪潮的主引擎。价差变化、铜材跨境运输节奏、库存增长曲线全部和关税政策时间线高度匹配。单单依靠贸易商自发逐利,很难解释上百万吨的庞大转移规模。智利Cesco分析师提出观点,金库计划120亿信贷提供金融杠杆,放大套利行动的体量。关税预期打开套利窗口,信贷资金推高囤货规模。两股力量携手,把原本散落全球各处的铜资源集中运到美国仓库。这批库存本质更像一张关税期权。贸易商押注关税落地带来的价格红利,美国政府借助信贷机制,让民间库存发挥战略缓冲的作用。
后续三个信号,会帮市场拨开迷雾看清真相。9月28日前后美国精炼铜关税落地情况排在首位。15%关税如期生效,2027年前入境的铜享受永久豁免,库存大概率留在北美市场。关税方案搁置或者税率大幅下调,COMEX溢价快速回落,库存会回流欧洲和亚洲市场。法国兴业银行测算,当前市场预估15%关税落地概率约14.6%,2028年30%关税落地概率37%。库存所有权是否对外公开是第二个观察指标。官方文件确认部分铜划入储备清单,战略储备说法拿到关键佐证。仓单持续归属贸易商和基金,关税落地后库存向外流出,套利逻辑就此坐实。第三个观察点聚焦关税落地后的铜材流向。库存持续上涨并且大量供给本土加工企业,产业安全备货的猜想获得支撑。库存快速流向海外市场,就证明囤货初衷只为套利,和本土产业储备没有关联。
通弘网配资提示:文章来自网络,不代表本站观点。
- 上一篇:没有了
- 下一篇:汇金财富 美国囤铜69万吨, 关税套利和金库计划谁才是幕后推手?
相关文章
沪深京行情 实时轮播
热点资讯