这里是奇观历史君,不追逐转瞬即逝的娱乐热搜,拒绝快餐式八卦,专注于讲述光环掩盖下的现实冷暖。
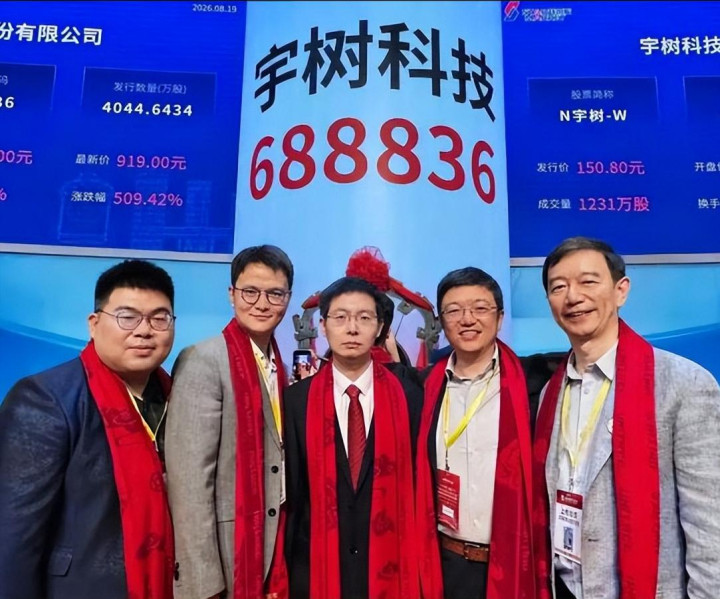
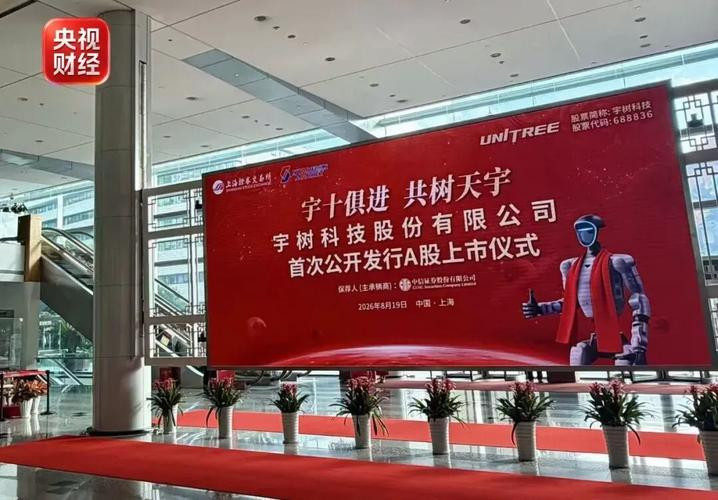
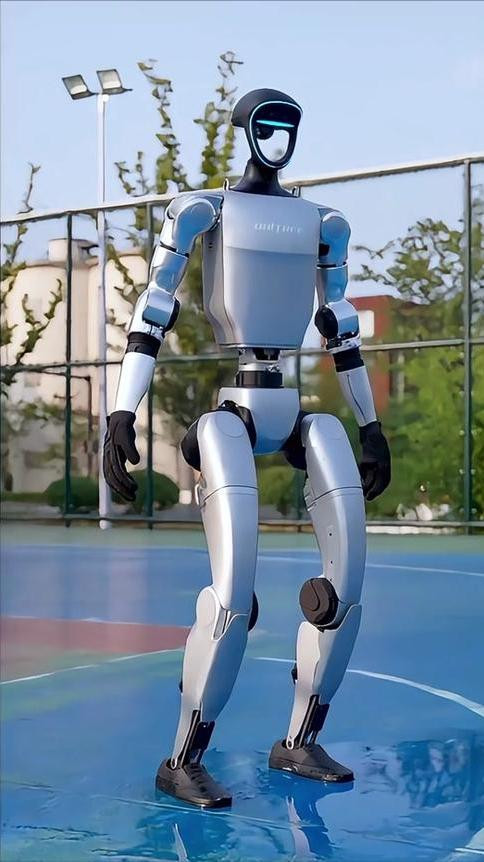
8月19日,A股市场迎来了一场堪称疯狂的资本盛宴,主角是带着“A股人形机器人第一股”光环的宇树科技。
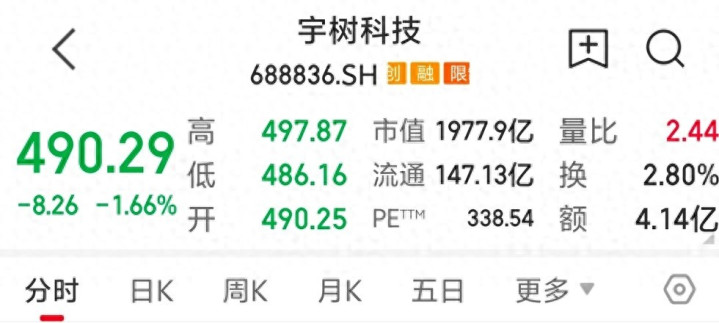
开盘那一刻,这家公司的股价,直接被资金推上了1100元的高位,巅峰市值更是达到了令人咋舌的4449亿。
这个数字是什么概念?它意味着一家年轻的科技公司,在短短一天内,就站上了无数传统制造业巨头,几十年都难以企及的市值巅峰。
资本的狂欢总是伴随着残酷的虹吸效应,宇树科技上市当天,巨量资金疯狂涌入,直接抽干了整个板块的流动性。
导致人形机器人相关的影子股集体大跌,人形机器人指数单日跌幅超过6%。
市场上的老玩家们都看呆了,这种新股上市,直接带崩整个板块的现象,实属罕见。
这场看着挺热闹的股市大戏,连一个月都没撑过去。
到了9月11日,宇树科技的股价就像雪崩一样往下掉,跟刚上市那一天的最高点比起来,股价已经跌了一大半,跌幅超过了55%。
总市值更是跌破了2000亿元的大关,创出了上市以来的最低点。
算下来,短短不到三十天的时间里,足足有2449亿的市值,就这么眼睁睁地没了。
那些在最高点冲进去买股票的普通散户,直接被套在了半山腰,成了这场资本游戏里,掏钱结账的人。
这事其实早有预兆,仔细看看上市第一天的各项数据,就能明白里面的门道。
宇树科技发行时的市盈率高得离谱,达到了219.23倍。
市盈率两百多倍,换句直白的话说,就是如果这家公司每年赚钱的能力保持不变,买这只股票的人,得等上两百多年,才能靠公司的利润把本钱收回来。
这个定价不仅把行业里的平均水平,远远甩在了身后,更是把早就在香港上市的同行优必选,比得没了影子。
最要命的是,刚上市那会儿,真正在市场上能买卖的流通股,比例只有可怜的7.44%,盘子特别小。
按照现在的发行规矩,那些通过网下配售拿到股票的公募和私募机构,手里拿的股份,大多是没有锁定期限制的。
这就造成了一个特别不合理、甚至可以说是荒唐的现象。
盘子那么小,市盈率又定得那么高,大机构在上市第一天靠着手里的资金优势,轻轻松松就把股价给炒上去了。
等股价到了高位,他们又把手里的股票全都抛出去,把那一笔笔巨大的账面利润,直接换成真金白银,装进了自己的口袋。
经济学者管清友和付鹏这些专家,早就指出过,这事反映出的是,A股打新生态里根深蒂固的老毛病。
那些高科技公司上市,绝不能变成机构钻规则空子、稳赚不赔的提款机,普通散户承受了太高的风险。
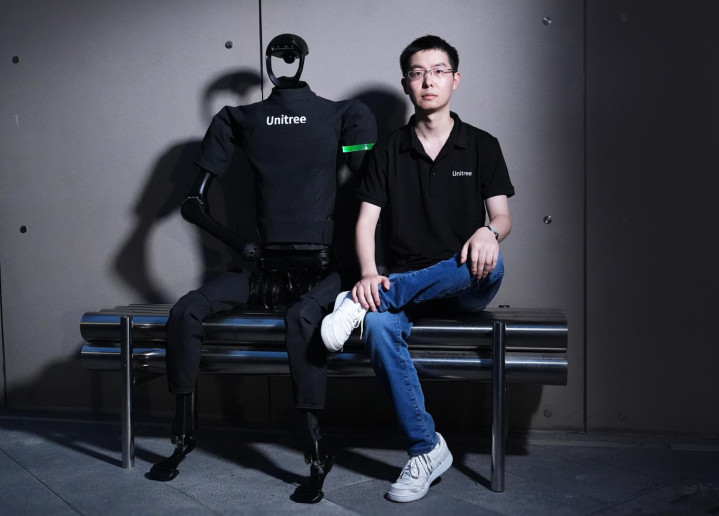
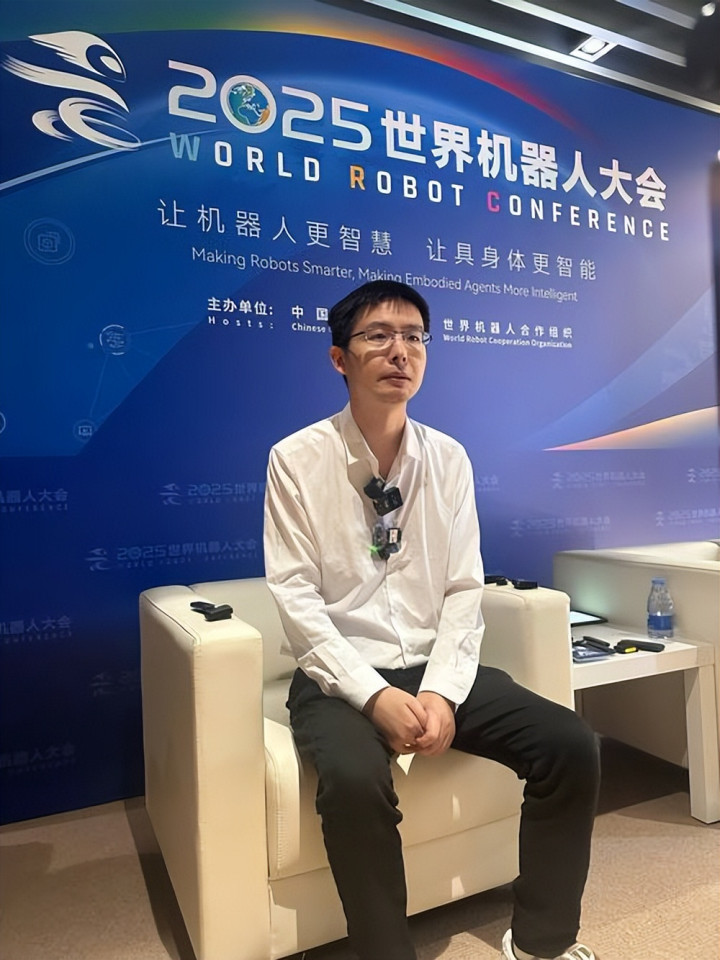
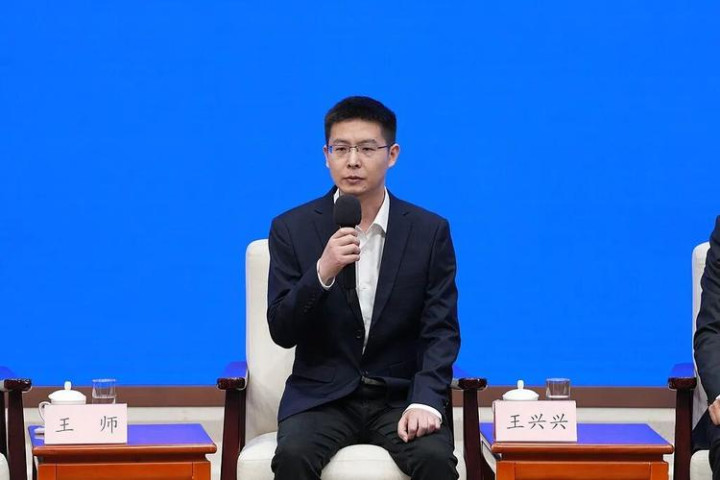
抛开股市里的这些大起大落不谈,看看宇树科技这家公司背后的老板,其实就是一个理工男。
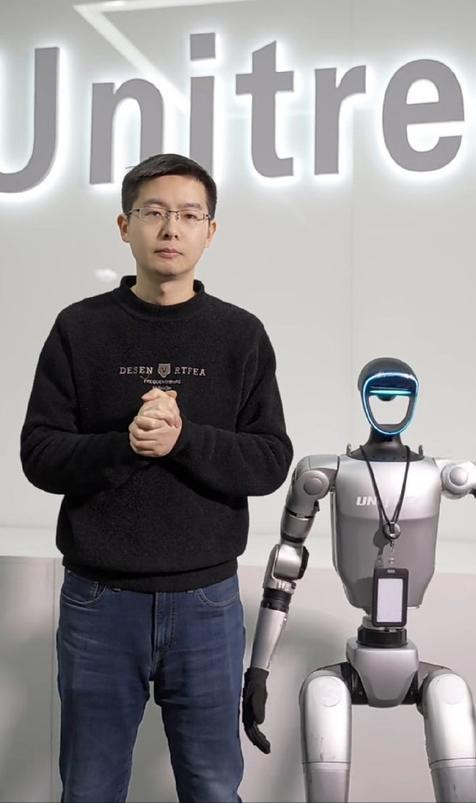
王兴兴的经历,完全就是一个标准的技术创业故事。
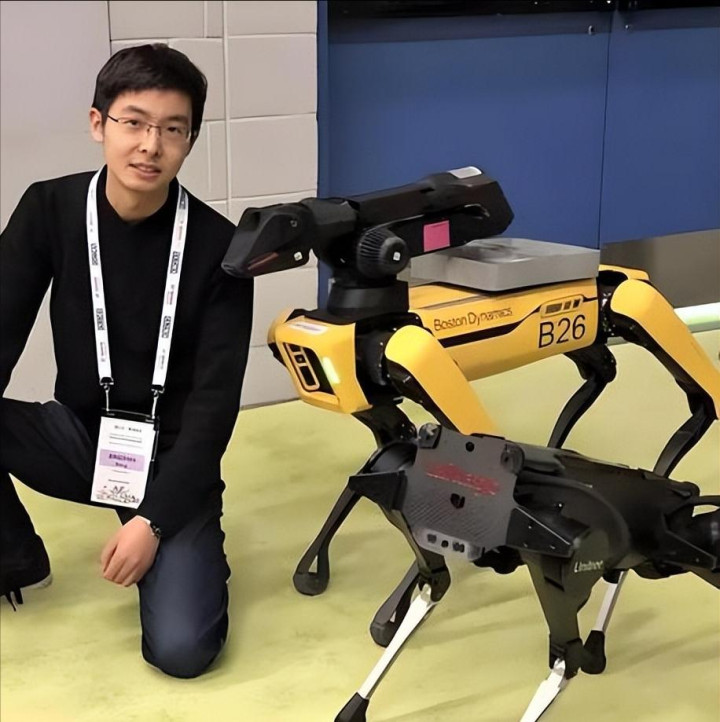
他是个正儿八经的90后,早年在上海大学读研究生那会儿,就一门心思扎进了机器人研究的圈子里。
成天待在实验室和宿舍里跟一堆零件打交道,最后硬是搞出了一个四足机器人。
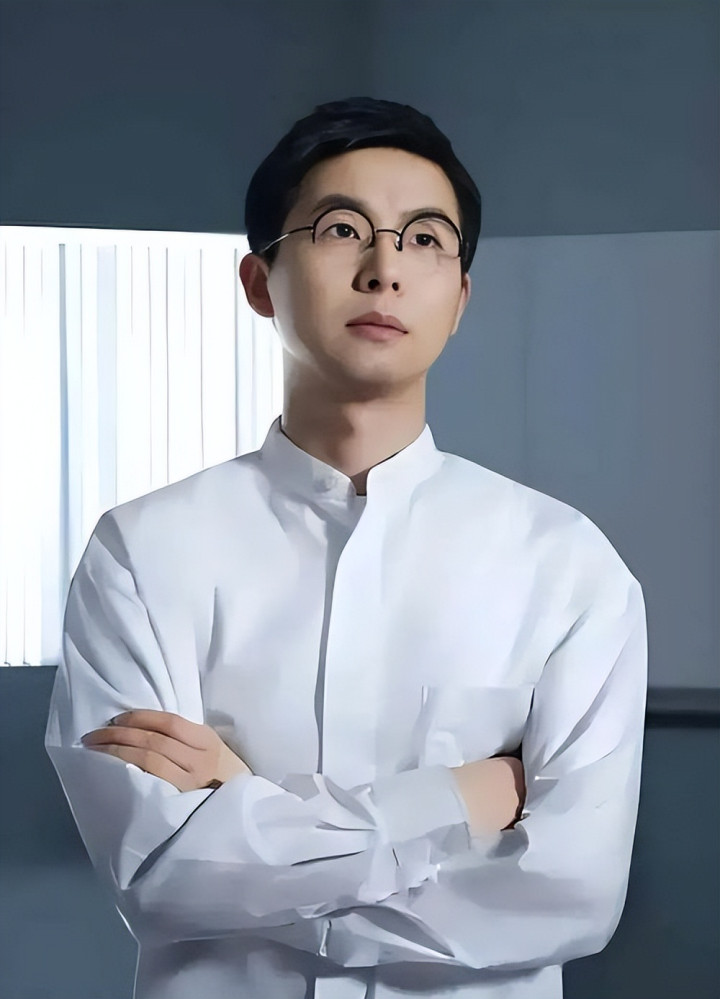
毕业之后,他去大疆上了几天班,没过多久就果断辞职,自己拉起队伍创办了宇树科技。
宇树科技这次在股市里栽了跟头,说白了,就是公司对外展示的形象,和真正靠这门手艺赚钱的现实之间,发生了根本性的冲突。
很长一段时间里,市场上对宇树科技的印象,就是一个“表演型机器人”公司。
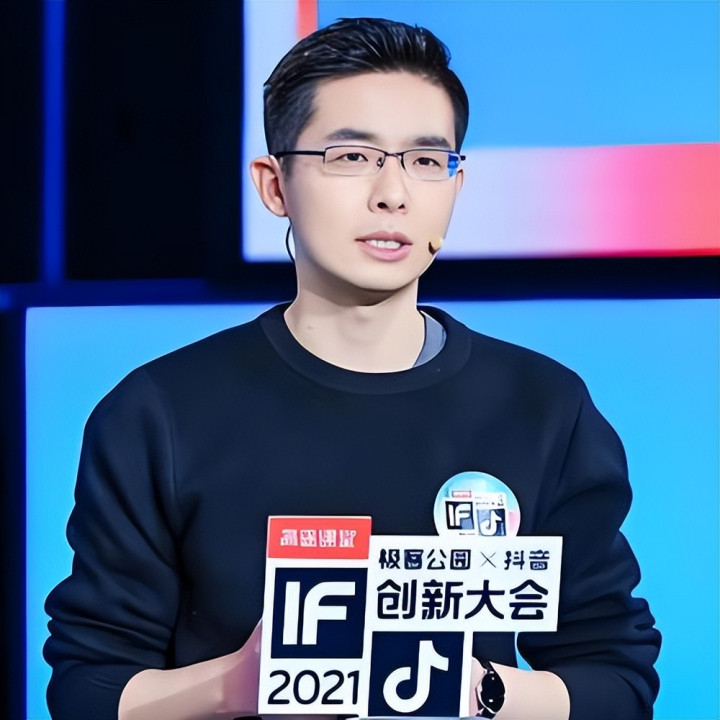
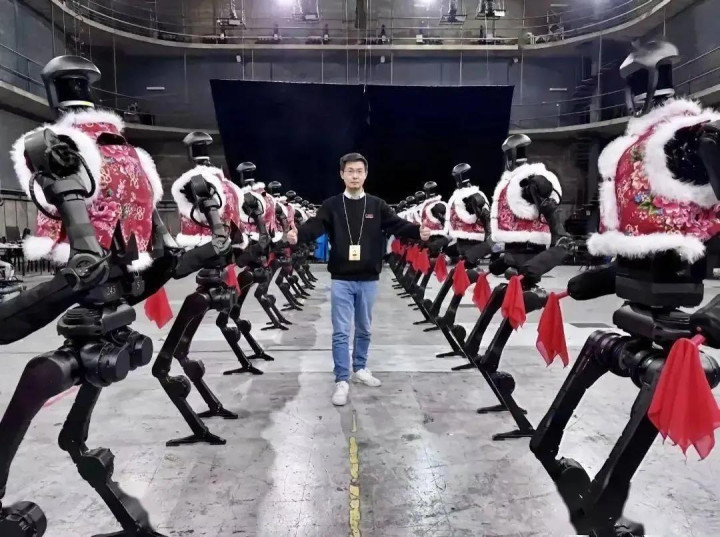
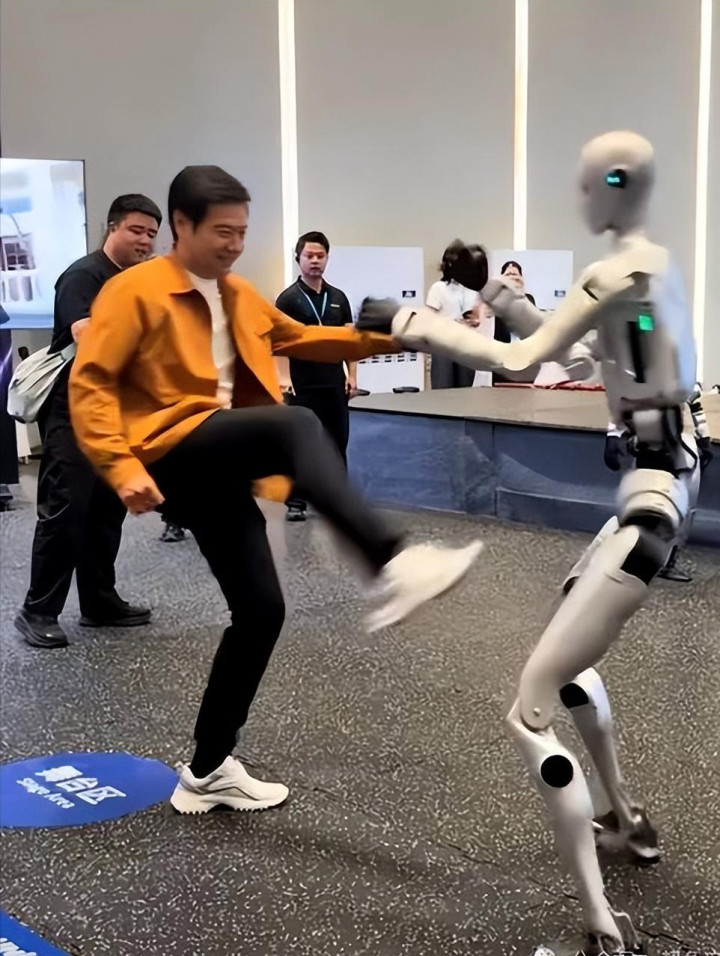
不管是带着机器狗,上春晚舞台表演后空翻,还是在各种大型展会上,展示机器人打拳、跳舞,宇树科技确实吸引了无数人的目光。
早些年,这家公司走的是一条很实在的路子,重点抓盈利、控制成本,不太在乎打广告做营销。
靠着四足机器狗在巡检和安防,这些具体工作里的应用,他们成了行业里极少数真能赚到钱的公司。
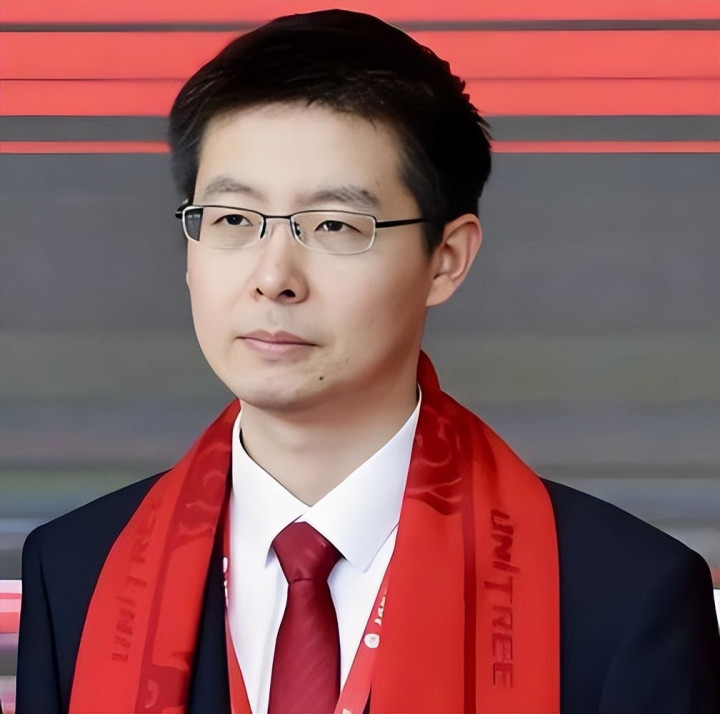
但是问题也出在这里,自从人形机器人这个概念彻底火了之后,整个行业的风向就完全变了。
现在的机器人行业,真能撑得起几千亿估值的,是那些能走进工厂、走进仓库,去干真实脏活累活的工业机器人。
股市里那些大资金期待的,是一个能给工厂提供全套自动化解决方案的服务商,能代替工人去拧螺丝、搬重物。
机器人在展台上跳个舞、翻个后空翻,只要保证那几分钟不出错就行了。
但要是真进了汽车制造厂、进了物流大仓库,那可是要一天二十四小时连轴转的。
这种对耐用性和可靠性的要求,和在台上表演完全是两码事。
再看宇树科技交出来的成绩单,却还带着浓浓的杂技表演味道。
在第二届人形机器人运动会上,宇树科技的成绩,跟第一届比起来,出现了非常明显的下滑。
官方后来出来解释,说公司现在把主要精力都放在了量产上,无心应战,可惜,对于这种说法,市场并不买账。
看看具体的财务数据,就把公司商业化不顺利的底牌全掀开了。
宇树科技有高达73.6%的收入,都是靠高校和科研机构搞科研教育采购带来的。
而真正代表未来巨大市场的工业实际应用,仅仅只占了可怜的9.01%。
大量客户都是学校和科研院所,这种客户群体的致命缺点在于,科研经费买机器往往就是一锤子买卖。
学校买台机器人,回去是为了做实验、写论文,等课题做完了,项目结题了,人家根本不会再来买第二次。
这种发展战略和公司名气上的错位,让宇树科技在上市前后处处被动。
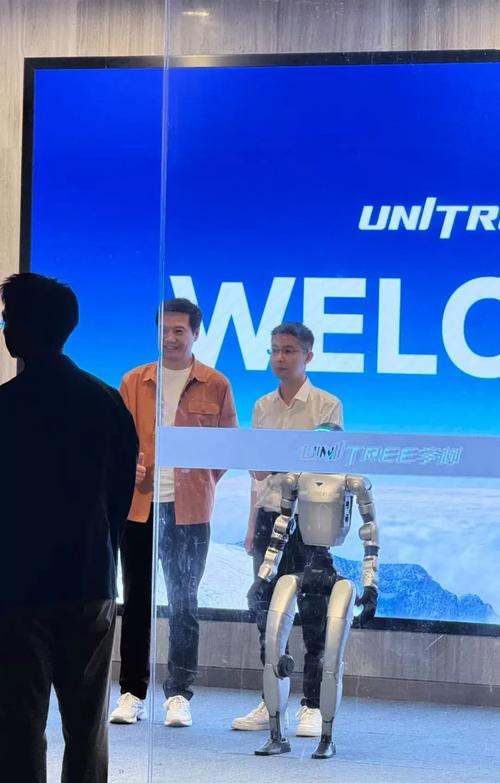
其实刚上市没多久,他就在公开场合很坦诚地说,现在人形机器人,在工业上的应用,都还处在非常早期的阶段。
这确实是一句大实话,但也是一句杀伤力极强的话。
在那些头脑发热的炒股资金看来,这话就等于创始人,亲手把自家公司的估值泡沫给戳破了。
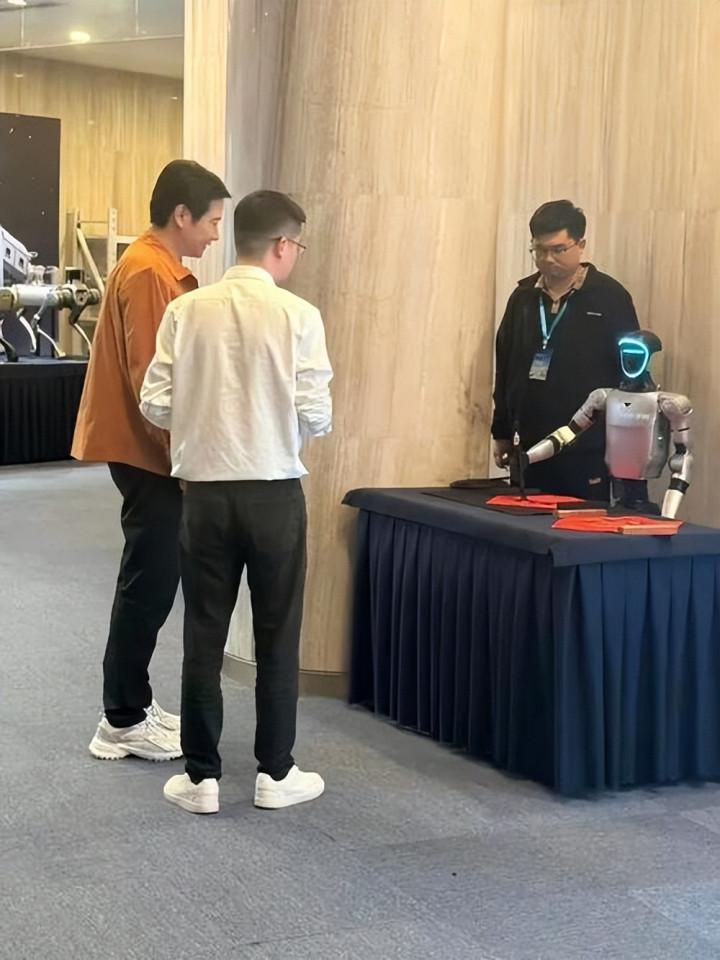
为了挽回这种不好的社会印象,宇树科技团队,后来赶紧发布了一段机器人自己打架格斗的视频,想着向外面证明一下自己的技术实力。
可是股市里资金的耐心是非常少的,做硬件的公司,一旦没有建起足够高的技术围墙,很容易就会被后面追上来的同行赶超。
宇树科技现在的研发投入规模,其实相对有限,加上营收增长的速度,也明显回落了,这就让那个证明技术实力的格斗视频,显得没什么实际说服力。
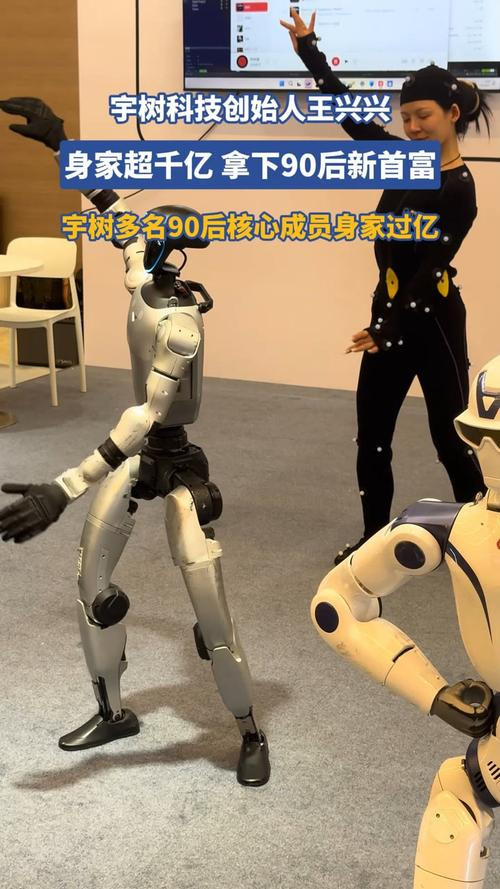
顺着这场股市风波往深了看,“宇树现象”彻底暴露了现在科技公司上市时,存在的三重严重错位。
头一个就是制度上的错位,刚上市的时候,能在市场上正常买卖的股票比例,实在太低了,只有百分之七点多。
再加上机构通过网下配售,拿到的股票不用锁定,这就地把一个本来应该放长线钓大鱼的科技投资项目,扭曲成了一场短期内比谁跑得快的投机游戏。
只要把股票炒高,机构那边毫无顾忌地把钱赚走套现,留给普通散户的就剩下一条深不见底的下跌路。
这种发行制度里的漏洞,要是不赶紧修补,以后A股肯定还会出现无数个像宇树这样的公司,上演散户高位接盘的戏码。
第二个是战略上的错位,四千亿这么庞大的估值泡沫,很容易让一家公司迷失在虚假的光环里。
在这种光环的掩护下,公司客户群体太单一、核心技术研发投入不够、真正能落地的商业化项目推进太慢,这些致命的短板,全都被遮掩过去了。
当钱来得太容易的时候,企业很容易失去那种时刻调整方向、保持紧迫感的能力。
如果企业还是沉迷于过去那种模式,不去开发适用方案,这种战略上的迟钝,早晚会反过来把企业自己给拖垮。
第三个错位就是形象和预期上的错位。
股市里的资金,之所以愿意给这么高的估值,是盼着这家公司,能成为改变全世界工业制造模式的超级巨头。
可是企业对外展示出来的品牌形象,却还是一个只会站在聚光灯下翻跟头、打拳的表演者。
这种不匹配,平时可能还看不出来,可一旦泡沫破裂,这种巨大的预期落差,就会把所有的问题,集中爆发出来。
对宇树科技来说,这次从神坛上摔下来,其实并不全是坏事,正好能让企业从头到脚冷静冷静,别被资本的浪潮冲昏了头脑。
要不然,没有真实的业绩支撑,这种高估值的神话早晚会破灭,而那些追高买入的普通散户,就成了承受这些巨大风险,和损失的最终买单人。
通弘网配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯