过去几十年,中国进口最大的特点,是市场需要什么,就尽可能通过全球采购来满足。无论是能源、矿产、设备,还是零部件和消费商品,只要能够服务经济发展,就会进入采购名单。
但到了2026年,中国进口逻辑已经发生明显变化。一份超过10万亿元规模的进口账单背后,已经不是简单的“买得更多”,而是“买得更精准”。中国正在减少对普通商品和低附加值产品的依赖,把资金集中投入到决定未来产业竞争力的关键领域。
从最新数据来看,2026年上半年中国货物贸易进口达到10.74万亿元,同比增长22.1%。其中,机电产品、高技术产品增长明显,能源矿砂、金属矿产等资源进口保持稳定。集成电路进口金额达到2980.2亿美元,同比增长55.8%,成为进口增长的重要力量。
如果拆开这份进口账单,会发现中国真正需要长期稳定获取的,并不是所有商品,而是三类东西:能源资源、高端芯片、关键材料。这三类东西有一个共同特点,就是短时间内很难完全依靠国内替代,却直接决定工业体系、科技发展以及国防装备保障能力。
过去中国制造快速扩张阶段,大量进口设备和零部件,是为了建立完整工业体系。当中国成为全球制造中心后,进口重点自然发生变化。普通制造环节已经具备强大的生产能力,而真正影响产业升级速度的,是那些处于产业链上游和技术链核心位置的资源。
第一类,是能源和战略矿产。任何现代工业体系,都离不开稳定能源供应。中国拥有全球规模最大的制造体系,每年需要大量进口原油、天然气以及铁矿石、铜矿等资源。这些资源并不是简单满足市场消费,而是在保障工业运行。2026年上半年,中国能源、金属矿砂等大宗商品进口总体保持增长。其中,铁矿砂进口增长较快,铜矿砂进口则基本持平,略有波动,显示国内制造业和基础产业对关键资源仍保持稳定需求。
现代战争已经不是单一装备之间的较量,而是工业体系之间的较量。一支舰队、一套航空体系、一批先进装备,背后都需要稳定能源供应和完整工业保障。过去一些国家在国际竞争中受到限制,一个重要原因就是关键资源供应受到外部影响。因此,中国不断推动能源来源多元化,加强战略储备能力,同时发展新能源体系,就是为了降低单一渠道带来的风险。
第二类,是高端芯片。如果说能源决定工业体系能不能持续运转,那么芯片决定未来产业能够达到什么高度。2026年的进口数据中,芯片的重要性非常突出。集成电路进口金额大幅增长,背后并不是简单的“缺芯”,而是人工智能、云计算、智能汽车、高端制造等产业快速发展带来的巨大需求。特别是人工智能进入大规模应用阶段后,全球对于算力芯片、存储芯片以及服务器相关零部件需求快速增加。2026年上半年,中国电子元件、电脑零部件等算力硬件进出口规模增长明显,人工智能产业链正在成为影响全球贸易的新变量。
有人认为,中国推动自主创新,就应该减少芯片进口。但实际情况并非如此。半导体产业是全球化程度最高的产业之一,从设计软件、制造设备,到材料和封装测试,没有任何一个国家能够短时间内完全覆盖全部环节。
中国进口芯片,一方面满足庞大制造需求,另一方面也是利用全球产业资源推动自身产业升级。更重要的是,中国正在改变过去单纯依赖进口的模式。从制造环节突破,到国产设备研发,再到材料体系完善,目标不是关闭市场,而是在关键节点拥有更强主动能力。对于军事装备发展而言,芯片的重要性更加明显。无人系统、智能雷达、通信设备、精确控制系统,都需要大量电子元器件支撑。未来装备竞争,不只是钢铁数量竞争,更是算法、算力和电子工业能力竞争。
第三类,是关键材料。相比能源和芯片,关键材料更加低调,但战略价值并不低。航空发动机、高端舰船、新能源装备、先进电子设备,都需要大量特殊材料支撑。很多时候,一种材料的突破,就可能影响整个产业发展。
中国虽然在部分材料领域拥有优势,但全球资源分布并不均衡,一些矿产和特殊材料仍然需要通过国际市场补充。比如新能源产业快速发展,对锂、镍、钴等资源需求持续增加。2026年相关数据显示,中国锂资源进口仍保持较高水平,产业链对海外资源存在一定需求。关键材料竞争,本质上也是产业链安全竞争。
过去很多国家关注的是谁拥有先进装备,现在更加关注谁拥有制造装备的基础能力。一架先进飞机、一艘现代舰艇,背后需要大量特殊合金、复合材料和精密加工能力。因此,中国进口关键材料,并不是产业能力不足,而是在全球资源配置中保持供应稳定。
从2026年的时间节点来看,中国进口战略正在进入一个新的阶段。过去,中国更多依靠扩大贸易规模融入全球经济;现在,更关注通过全球采购补足自身短板。
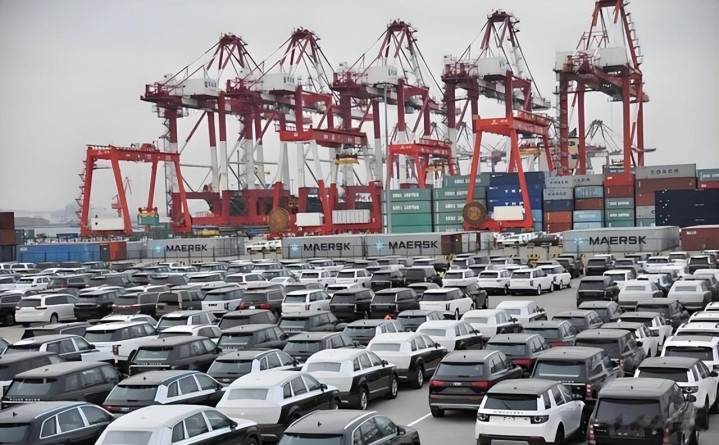
这意味着未来中国进口不会追求“什么都买”,而是围绕国家发展需要进行精准配置。普通商品,中国已经拥有强大制造能力;低端产业,中国正在不断升级;真正需要大量投入的,是能源保障、科技突破和产业基础。未来全球竞争,很可能越来越集中在几个核心领域:谁拥有稳定能源体系,谁掌握关键技术,谁控制产业链安全。
从这份10万亿元进口账单中可以看到,中国正在进行一次进口结构调整。买能源,是为了保证工业底盘;买芯片,是为了争夺科技高度;买材料,是为了强化制造根基。这三类进口,不代表依赖增加,而是在全球产业竞争环境变化下,对资源进行更加精准的配置。
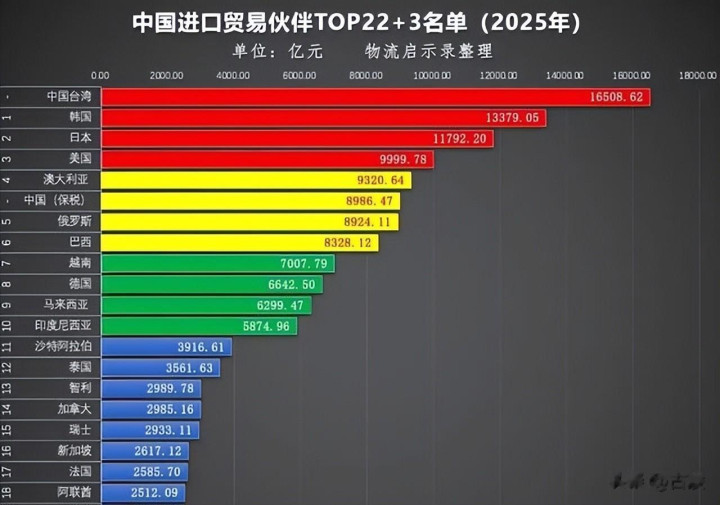
到了2026年,中国已经不是过去那个依靠大量进口填补空白的制造大国,而是在全球供应链中寻找关键支点、提升自身韧性的工业强国。未来真正决定竞争力的,不是进口金额有多大,而是这些资金流向了哪些能够改变未来的领域。
通弘网配资提示:文章来自网络,不代表本站观点。
- 上一篇:没有了
- 下一篇:招财猫配资 10万亿进口账单全拆解: 中国不再什么都买, 只买这三样
沪深京行情 实时轮播
热点资讯